Dos de cada tres argentinos se quedan sin dinero antes del día 20 y crece el recurso al endeudamiento
Un relevamiento nacional de Zentrix Consultora revela que el 56,2% de los argentinos tomó deuda en los últimos seis meses y que el 81,8% considera que su salario pierde frente a la inflación. La situación es más crítica entre los sectores de menores ingresos y los menores de 40 años, donde el crédito se convirtió en una herramienta para cubrir gastos básicos y llegar a fin de mes.
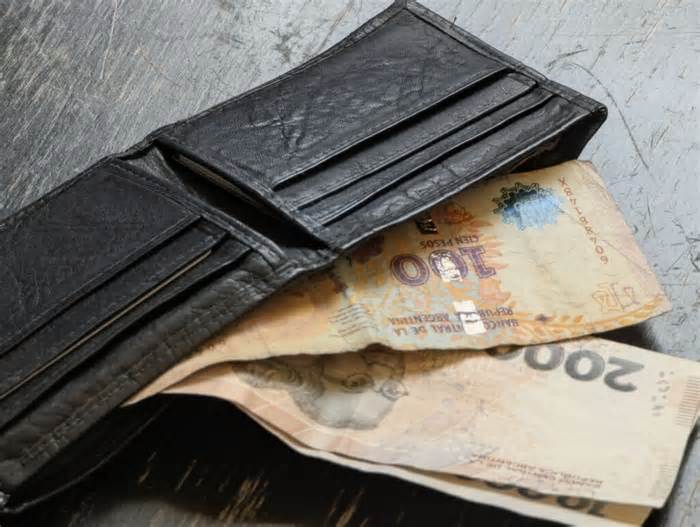
Llegar a fin de mes se convirtió en una carrera contra el calendario para buena parte de los hogares argentinos. El dinero se agota antes de que termine la tercera semana, el ahorro pierde terreno y el crédito aparece como una salida cada vez más frecuente para cubrir necesidades cotidianas. El problema ya no pasa solamente por cuánto dinero ingresa a cada hogar, sino también por cuánto tiempo alcanza para sostener los gastos básicos.
El Monitor de Opinión Pública (MOP) de septiembre, elaborado por Zentrix Consultora, expone la dimensión de esa dificultad: dos de cada tres argentinos se quedan sin dinero a más tardar el día 20 del mes, mientras que apenas el 34% consigue llegar a fin de mes con sus ingresos y solo el 9,8% logra ahorrar.
El endeudamiento acompaña esa dinámica. Según el relevamiento, el 56,2% de los consultados tomó deuda durante los últimos seis meses y el 81,8% considera que su salario no logra ganarle a la inflación. Los datos describen un escenario en el que el crédito deja de funcionar exclusivamente como una herramienta para financiar compras y comienza a operar como una extensión de los ingresos mensuales.
El crédito, cada vez más ligado a la subsistencia
Los motivos por los que los argentinos se endeudan permiten observar con mayor claridad las dificultades que atraviesan los hogares. Entre quienes tomaron deuda, el 55,1% lo hizo para cubrir gastos básicos, principalmente alimentos y salud, mientras que el 21,3% recurrió al crédito para pagar tarifas y servicios. Apenas el 11,8% lo utilizó para adquirir bienes durables.
La composición del endeudamiento muestra que una parte importante de las obligaciones financieras no está asociada a la compra de productos de mayor valor o a decisiones de consumo postergadas, sino a la necesidad de sostener los gastos indispensables.
En ese contexto, la deuda puede convertirse en un mecanismo de difícil salida: los hogares utilizan parte de sus ingresos futuros para cubrir necesidades presentes y, cuando llega el mes siguiente, vuelven a encontrarse con un presupuesto insuficiente.
El relevamiento también muestra que la preocupación por la pérdida del poder adquisitivo no es un fenómeno aislado de septiembre. Desde marzo, la proporción de personas que considera que su salario no le gana a la inflación se mantiene por encima del 81% y alcanzó el 87,4% en julio.
La persistencia de esa percepción refleja una dificultad sostenida para recuperar capacidad de compra y limita las posibilidades de que las familias reconstruyan un margen de ahorro.
La brecha social: dos realidades detrás de la deuda
De acuerdo al Informe, las diferencias por nivel socioeconómico muestran que el endeudamiento no tiene las mismas características en todos los sectores. Mientras los hogares de menores ingresos recurren al crédito para cubrir necesidades esenciales, entre los de mayores recursos aparece con más frecuencia como una herramienta de consumo.
En la clase baja, el 59,6% se queda sin dinero antes del día 15 y el 83,3% no consigue superar el día 20. Apenas el 0,9% logra ahorrar, mientras que el 68,1% tomó deuda durante los últimos seis meses. Entre quienes se endeudaron, el 65,5% lo hizo para afrontar gastos básicos.
En el otro extremo, la situación presenta diferencias marcadas. En la clase alta, el 61,9% consigue ahorrar y el 36,5% tomó deuda en el período analizado. Entre quienes recurrieron al crédito, el 63,4% lo hizo para comprar bienes durables.
Los datos exponen dos dinámicas diferentes: para una parte de los hogares, endeudarse permite adelantar una compra; para otra, representa una forma de garantizar alimentos, medicamentos y otros gastos indispensables.
La clase media, por su parte, aparece en una zona de creciente presión. El 51,4% se queda sin ingresos antes de terminar el mes y el 47,1% tomó deuda en los últimos seis meses. El 45,6% de quienes se endeudaron lo hizo para cubrir gastos básicos, mientras que el 29% recurrió al crédito para pagar tarifas y servicios.
Este último dato constituye la proporción más elevada entre los tres estratos sociales: en la clase baja alcanza el 18,2% y en la alta, el 4,7%. El resultado muestra el peso que tienen los servicios y las tarifas en el presupuesto de los hogares de ingresos medios, que también deben recurrir al financiamiento para sostener sus compromisos mensuales.
Los menores de 40 años, entre los más expuestos
La situación también presenta señales de vulnerabilidad entre los argentinos menores de 40 años. De acuerdo con el MOP, el 72% de ese grupo se queda sin dinero a más tardar el día 20, apenas el 3% consigue ahorrar y el 60,9% tomó deuda durante los últimos seis meses.
A la falta de margen financiero se suma una evaluación negativa del contexto económico: el 69,1% de los menores de 40 años califica negativamente la situación del país.
La combinación de ingresos que no alcanzan, escaso ahorro y mayor dependencia del crédito deja a este grupo con menos recursos para enfrentar gastos imprevistos. Una reparación, un problema de salud o un aumento de los servicios puede traducirse rápidamente en una nueva obligación financiera.
El panorama guarda similitudes con el de los sectores de menores ingresos, donde el ahorro prácticamente no existe y el endeudamiento se concentra en la cobertura de necesidades esenciales. En ambos casos, el crédito permite resolver urgencias inmediatas, pero puede profundizar las dificultades cuando las cuotas deben pagarse con ingresos que continúan perdiendo capacidad de compra.
La mayoría reclama intervención estatal, pero con reglas para el crédito
Frente al crecimiento de la morosidad y las dificultades para cumplir con las obligaciones financieras, la opinión pública se inclina mayoritariamente por algún tipo de intervención estatal.
El 67% de los encuestados considera que el Estado debería actuar. Dentro de ese grupo, el 36,1% sostiene que el endeudamiento es un problema que involucra a toda la sociedad y que el Estado debería hacerse cargo, mientras que el 30,9% entiende que se trata de una cuestión entre privados, aunque también considera necesaria una intervención pública. En cambio, el 29,1% opina que el Estado no debería intervenir.
Sin embargo, el respaldo a una intervención no implica una demanda generalizada de condonación de deudas. Entre quienes esperan alguna medida estatal, el 61,3% prefiere que se regulen las condiciones y los mecanismos de otorgamiento de créditos. El 23,6% se inclina por la refinanciación de las deudas a través del Banco Central, mientras que apenas el 7,5% apoya la condonación por ley.
El resultado señala una preferencia por establecer límites y condiciones que permitan un endeudamiento más sostenible, antes que por eliminar las obligaciones ya contraídas.
La regulación del crédito, la transparencia en las tasas de interés y la adecuación de las cuotas a la capacidad de pago aparecen, a partir de estos datos, como cuestiones centrales del debate. La refinanciación, por su parte, podría constituir una herramienta para atender situaciones de sobreendeudamiento, aunque su alcance y sus efectos dependerían de las condiciones de implementación.
Una economía que se mide en días
La evaluación de la situación económica también revela una diferencia entre la percepción individual y el diagnóstico general del país. El 39,3% de los consultados califica negativamente su situación personal, mientras que el 61,5% tiene una opinión desfavorable sobre la economía nacional.
La brecha se reproduce entre los distintos sectores sociales. La evaluación negativa del país alcanza al 70,7% de la clase baja, al 56,5% de la clase media y al 42,9% de la clase alta.
Esta diferencia entre la percepción personal y la situación general convive con un dato concreto: una proporción importante de los hogares no consigue sostener sus gastos durante todo el mes. El recurso al crédito y los ajustes en el consumo pueden ayudar a explicar parte de esa distancia, aunque el relevamiento no mide directamente esos mecanismos.
En definitiva, los resultados de septiembre describen una economía doméstica atravesada por la falta de margen. Cuando los ingresos se agotan antes de terminar el mes, el ahorro es prácticamente inexistente y el crédito se destina principalmente a cubrir necesidades básicas, la posibilidad de afrontar nuevas cuotas se vuelve cada vez más limitada.
El desafío no se reduce a resolver las deudas acumuladas, sino que también involucra las condiciones que llevan a los hogares a endeudarse para sostener sus gastos cotidianos. En ese escenario, el MOP muestra que la demanda social se orienta principalmente hacia reglas que permitan un acceso al crédito más transparente y compatible con la capacidad de pago.
Cómo se realizó el relevamiento
El Monitor de Opinión Pública de Zentrix Consultora correspondiente a septiembre de 2026 incluyó 1.438 casos válidos, con cobertura nacional, y se realizó entre el 22 y el 30 de septiembre.
La encuesta utilizó un cuestionario autoadministrado en línea, con difusión controlada y posterior depuración de registros inválidos. La muestra fue ponderada por región, edad, sexo y voto declarado en el balotaje presidencial de noviembre de 2023 y las elecciones legislativas de octubre de 2025, de acuerdo con el último padrón electoral.
Según la ficha técnica difundida por la consultora, el margen de error teórico se estima en ±2,6%, con un nivel de confianza del 95%. Como ocurre con los estudios de estas características, los resultados deben interpretarse considerando el diseño de la muestra y no extrapolarse directamente a escalas provinciales o municipales.
El informe busca aportar elementos para comprender cómo evolucionan las percepciones económicas y las condiciones de vida de la población argentina, en un contexto en el que el poder adquisitivo, el endeudamiento y la morosidad ocupan un lugar cada vez más relevante en la economía cotidiana.